Was ist die Wertanrechnung – und wie senkt sie die Räumungsrechnung?
Die Wertanrechnung ist ein Abzug auf der Räumungsrechnung für Güter, die nach der Räumung noch verkauft werden können. Der Räumungspreis wird zuerst regulär kalkuliert, im Lager- und Hallenbereich ab 60 €/m³ zzgl. USt und im Büro ab 49 €/m³ zzgl. USt; erst danach wird der geschätzte Wert des verwertbaren Bestands als eigene Zeile davon abgezogen.
Der Hebel liegt im Absatzweg. Verwertbare Güter gehen nicht in den Weiterverkauf an Händler, sondern in den eigenen Lagerverkauf in Manching und damit direkt an Endkunden; weil eine Handelsstufe entfällt, trägt derselbe Bestand mehr zur Rechnung bei als ein pauschal abgegebener Mischposten.
Bei einer 300-m²-Halle mit 120 bis 240 m³ Inhalt entscheidet der Anteil verkaufsfähiger Ware darüber, ob eine Räumung teuer, günstig oder im Einzelfall kostenneutral ausfällt. Eine feste Quote wird nicht zugesagt: Verbindlich ist die Anrechnung erst nach der Sichtung vor Ort.
Was wird angerechnet – und was nicht?
Angerechnet werden Güter, die vollständig, funktionsfähig und ohne fremde Rechte sind: Restposten, Lagerware, Retouren und Überbestände, dazu Palettenregale, Fachbodenregale, Büromöbel, Ladeneinrichtung, Werkstatt- und Gastroausstattung sowie Maschinen und Stapler mit vorliegendem Prüfnachweis.
Nicht angerechnet werden Sachen, an denen Dritte Rechte halten: Ware unter Eigentumsvorbehalt, Kommissionsware, Miet- und Leasinggegenstände sowie Aussonderungsgut nach § 47 InsO. Diese Positionen werden in der Inventarliste gekennzeichnet, getrennt gestellt und nur auf Weisung des Eigentümers oder des Verwalters herausgegeben.
Ebenfalls außerhalb der Anrechnung bleiben Elektronik ohne geklärte Herkunft, Edelmetalle, Datenträger mit Personendaten sowie beschädigte, unvollständige oder sicherheitsrelevante Güter. Datenträger und Akten laufen stattdessen über einen Partnerbetrieb nach DIN 66399 mit Auftragsverarbeitungsvertrag nach Art. 28 DSGVO.
Als Faustregel gilt: Eine Position ist anrechenbar, wenn sie zusammen mit Zubehör und Montageteilen vorhanden, verkehrsfähig und in einer Menge ab etwa einer Europalette vorhanden ist. Einzelstücke und Restmengen unter dieser Schwelle werden mitgenommen und entsorgt, ohne dass sie die Rechnung senken.
| Kategorie | Wird angerechnet | Wird nicht angerechnet |
|---|
| Ware | Restposten, Lagerware, Retouren, Überbestände | Eigentumsvorbehalt, Kommissionsware |
| Einrichtung | Regale, Büromöbel, Laden- und Gastroausstattung | Mietmobiliar, Leasinggut (§ 47 InsO) |
| Technik | Maschinen, Stapler, Werkzeuge mit Prüfnachweis | Elektronik ohne geklärte Herkunft, Edelmetalle |
| Fremde Sachen | keine | Räumungsgut, Pfandsachen, Aussonderungsgut |
Wie läuft die Bewertung vor Ort ab?
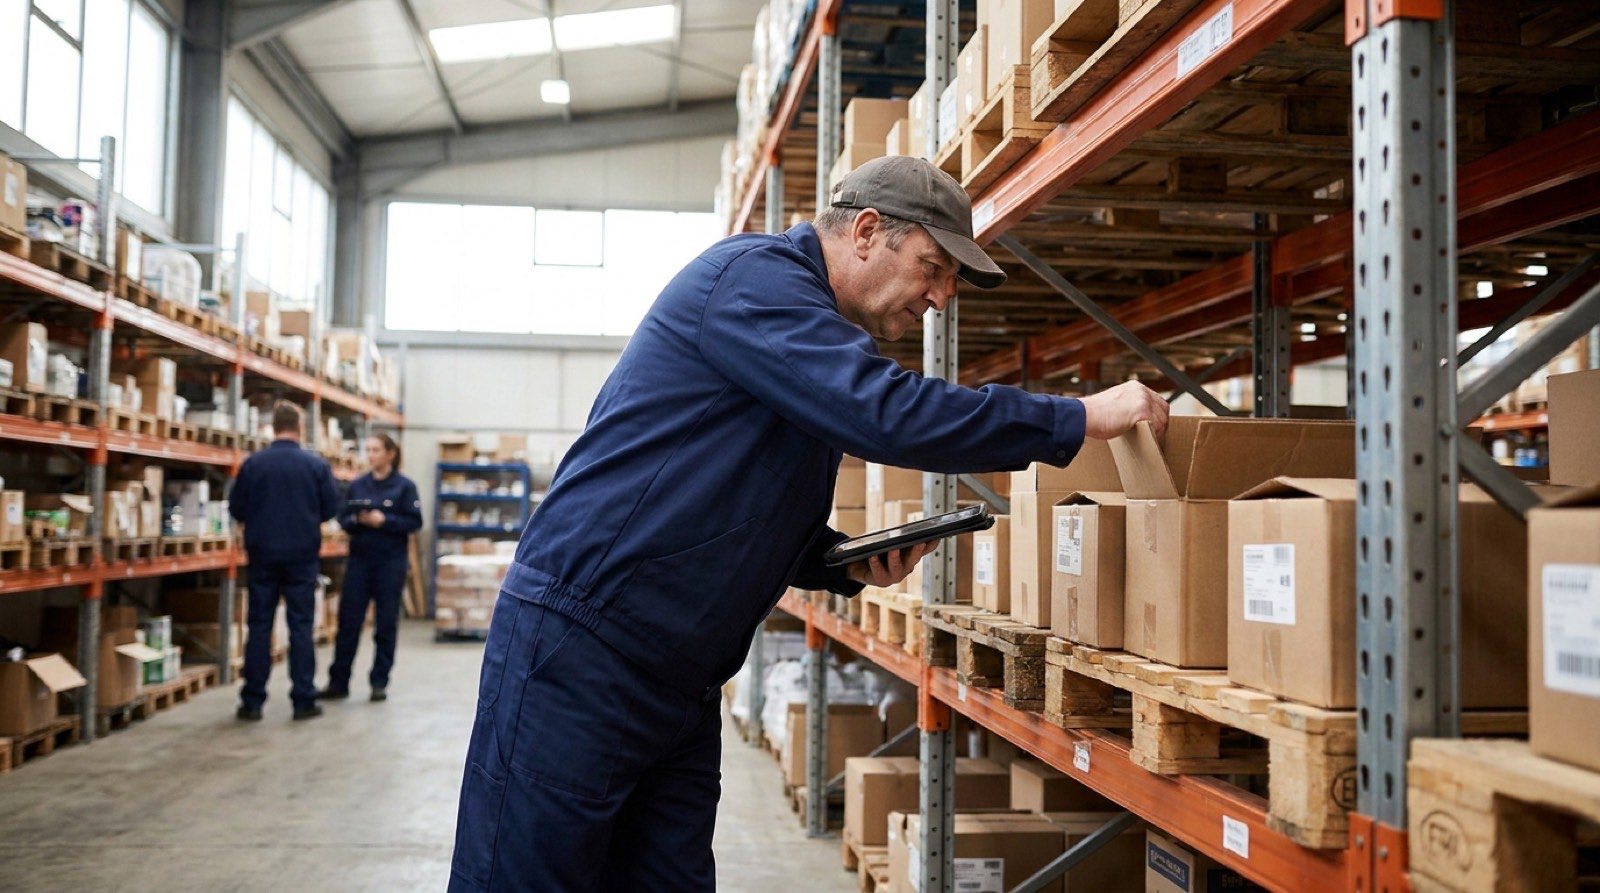
Die Bewertung ist Teil der Besichtigung und kostet im Kernraum bis 35 km um Ingolstadt nichts. Die Einsatzleitung geht den Bestand Position für Position durch, erfasst Menge, Zustand, Vollständigkeit und Marktgängigkeit und hält jede Position mit Foto fest; ein Termin für eine 300-m²-Halle dauert in der Regel 60 bis 120 Minuten.
Aus dieser Aufnahme entstehen zwei Zahlen: das Räumungsvolumen in m³ als Grundlage des Festpreises und der geschätzte Anrechnungswert. Beide Zahlen stehen später getrennt im Angebot, damit Steuerberater und Verwalter die Positionen einzeln prüfen können.
Vor der Sichtung wird das Eigentum geklärt. Vorgelegt werden Eigentumsnachweis oder schriftliche Freigabe, dazu eine Liste der Güter unter Eigentumsvorbehalt, Leasing oder Kommission. Ohne diese Klärung wird geräumt, aber nichts angerechnet. Wer die Anfrage vorbereiten möchte, schickt vorab Fotos je Regalgang oder je Palette sowie eine grobe Mengenangabe; das verkürzt den Termin vor Ort spürbar.
Wann ist eine Wertanrechnung ausgeschlossen?
Ausgeschlossen ist die Anrechnung immer dann, wenn die Sachen nicht dem Auftraggeber gehören. Räumungsgut aus einer Zwangsräumung bleibt Eigentum des Schuldners: Nach § 885a Abs. 3 ZPO hat der Gläubiger die Sachen zu verwahren; fordert der Schuldner sie nicht binnen eines Monats nach der Besitzeinweisung ab, verweist § 885a Abs. 4 ZPO für die Verwertung auf §§ 383, 385 BGB.
Dasselbe gilt für Pfandsachen aus dem Vermieterpfandrecht nach § 562 BGB und für Aussonderungsgut nach § 47 InsO. König Express übernimmt in diesen Fällen Verwahrung, Inventar mit Wertschätzung, Fotoprotokoll und die Vorbereitung der Verwertung in der gesetzlich vorgesehenen Form; welche Variante zulässig ist, gibt der Anwalt oder der Insolvenzverwalter vor.
Zulässig ist die Anrechnung dagegen bei einer Betriebsauflösung durch den Inhaber, bei Inventar nach schriftlicher Freigabe des Insolvenzverwalters und bei Vermietern, die nach Fristablauf Eigentum an den zurückgelassenen Sachen erworben haben. Welche dieser Varianten im Einzelfall vorliegt, bestätigt Ihr Anwalt; die Umsetzung übernimmt König Express.
Wie erscheint die Anrechnung im Angebot und auf der Rechnung?
Das Angebot führt jede Leistung als eigene Zeile: Räumung nach m³, Demontage, Transport, Entsorgung je Fraktion und die Wertanrechnung als Abzugsposition mit eigenem Betrag. Diese Trennung entspricht Punkt 2 der Seriositäts-Prüfliste für Räumungsanbieter und macht die Kalkulation für Buchhaltung und Verwalter nachvollziehbar.
Nach der Räumung wiederholt die Rechnung dieselbe Struktur. Beigefügt sind eine Inventarliste der übernommenen Güter, das Fotoprotokoll und die Wiegescheine je Fraktion. Alle Beträge verstehen sich zzgl. USt, weil sich das Angebot an Unternehmen richtet und nicht an Verbraucher.
Der angerechnete Wert wird auf den Räumungspreis angerechnet und ist auf den Rechnungsbetrag begrenzt. Liegt der geschätzte Wert des Bestands darüber, besprechen wir vor der Räumung, ob eine getrennte Vereinbarung sinnvoll ist. Mündliche Zusagen zur Höhe gibt es nicht: Maßgeblich ist ausschließlich der schriftlich bestätigte Betrag nach der Sichtung. Ändert sich der Bestand zwischen Angebot und Räumungstermin, etwa weil einzelne Positionen bereits abverkauft wurden, wird die Anrechnung vor Beginn der Arbeiten schriftlich angepasst.
Was passiert mit nicht verwertbarem Material?
Was nicht angerechnet werden kann, wird entsorgt und dokumentiert. Gewerbeabfall wird nach § 3 Gewerbeabfallverordnung in mindestens sieben Fraktionen getrennt: Papier, Glas, Kunststoffe, Metalle, Holz, Textilien und Bioabfälle. Die Dokumentationspflicht trifft nach § 3 Abs. 3 GewAbfV den Auftraggeber als Abfallerzeuger, deshalb werden Lichtbilder, Wiegescheine und die Übernahmeerklärung je Auftrag übergeben; Verstöße können mit bis zu 100.000 € geahndet werden.
Gefährliche Abfälle wie Altöl, Lacke, Batterien, Leuchtstoffröhren oder Kältemittel organisiert König Express über zugelassene Entsorger nach § 54 KrWG und über Kälte-Fachbetriebe nach der Chemikalien-Klimaschutzverordnung; Übernahme- oder Begleitschein gehen anschließend an den Auftraggeber, eigene Leistungen erbringt König Express in diesem Bereich nicht. Aufbewahrungspflichtige Unterlagen werden vorher aussortiert: Buchungsbelege sind seit dem 1. Januar 2025 acht Jahre aufzubewahren, Handelsbücher und Jahresabschlüsse zehn Jahre, Handels- und Geschäftsbriefe sechs Jahre (§ 257 HGB, § 147 AO). Fristbeginn und Sonderfälle klärt Ihr Steuerberater.
Wo wird vor Ort gesichtet – und wo nur nach Fotos bewertet?
Im Kernraum bis 35 km um Ingolstadt sichtet das eigene Team den Bestand vor Ort, holt mit eigenem LKW und Hubwagen ab und berechnet keine Anfahrt; der Start erfolgt in der Regel binnen 48 Stunden, die Tageskapazität liegt bei rund 25 m³ je Fahrzeug. In der Zone Mitte von 36 bis 66 km findet die Sichtung ebenfalls bei der Besichtigung statt, die Abholung erfolgt mit eigenem Team oder per Spedition, in der Regel binnen 3 bis 5 Werktagen.
Im Außenring von 67 bis 100 km, also in München, Nürnberg, Augsburg, Regensburg und Landshut, führen geprüfte Partnerbetriebe die Räumung nach ihrer Verfügbarkeit aus; ein eigenes Team ist dort nicht stationiert. Die Wertanrechnung erfolgt dort nur als Fotobewertung mit Abholung per Spedition ab einem geschätzten Warenwert von 1.500 €; darunter wird ausdrücklich ohne Wertanrechnung geräumt, weil die Speditionskosten den Anrechnungswert sonst aufzehren.